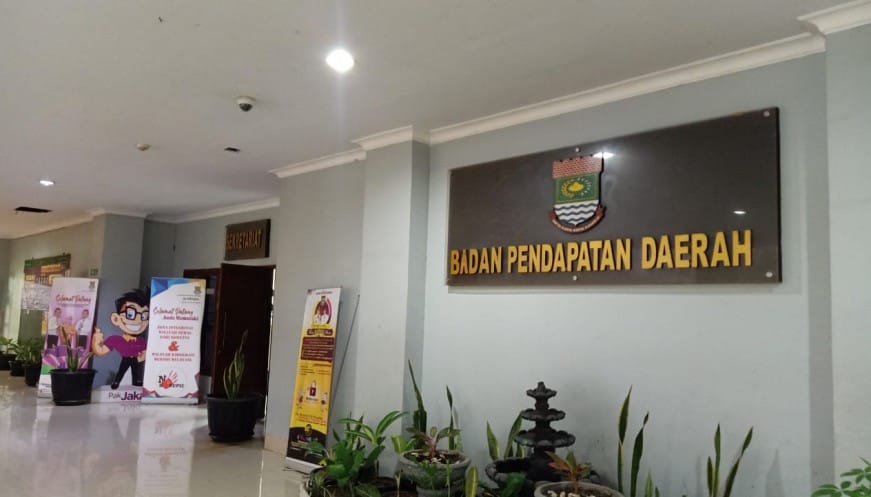
RUZKA INDONESIA – pengelolaan pendapatan daerah Kabupaten Tangerang, Provinsi Banten yang menjadi sorotan, setelah materi Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) Tahun 2025 mengungkap sejumlah persoalan dalam administrasi perpajakan daerah.
Mulai dari piutang pajak yang mencapai Rp881,75 miliar, dengan selisih pencatatan piutang Rp58,32 miliar, hingga belum optimalnya penagihan dan penerbitan sanksi administratif.
Dari temuan tersebut memunculkan pertanyaan mengenai “keandalan” data perpajakan, efektivitas pengawasan wajib pajak, dan langkah Pemerintah Kabupaten (Pemkab) Tangerang dalam memastikan seluruh hak pendapatan daerah dikelola secara tertib dan dapat dipertanggungjawabkan.
Berdasarkan materi pemeriksaan, saldo piutang pajak daerah per 31 Desember 2025 tercatat sebesar Rp881.745.848.482 atau sekitar Rp881,75 miliar.
Dari jumlah tersebut, piutang Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) mencapai Rp869,34 miliar, sedangkan piutang Pajak Barang dan Jasa Tertentu (PBJT) sebesar Rp10,80 miliar.
Besarnya saldo piutang tersebut menjadi perhatian karena pencatatannya harus didukung data yang akurat, dokumen yang memadai, serta mekanisme penagihan yang efektif.
Selisih Data Piutang Rp58,32 Miliar
Salah satu persoalan yang disoroti adalah penatausahaan piutang PBB-P2 melalui aplikasi Smart Government (Smartgov).
Dalam materi pemeriksaan disebutkan bahwa data dari sistem sebelumnya dimigrasikan ke Smartgov tanpa proses pembersihan data yang memadai.
Selain itu, laporan piutang yang menjadi dasar pencatatan neraca disusun secara manual menggunakan Microsoft Excel dan tidak direkonsiliasi dengan data dalam aplikasi.
Lagi-lagi BPK menemukan selisih sebesar Rp58.318.508.094,96 atau sekitar Rp58,32 miliar antara data mentah aplikasi dan kertas kerja manual yang digunakan sebagai dasar pencatatan piutang.
“Kondisi ini menimbulkan pertanyaan mengenai keandalan data yang digunakan dalam penyajian laporan keuangan daerah” kata sumber orang dalam dikutip dari Pikiran Rakyat Jabar di DJP saat dihubungi untuk dimintai tanggapannya.
Bapenda perlu menjelaskan sumber selisih tersebut, langkah rekonsiliasi yang telah dilakukan, serta bukti yang memastikan bahwa saldo piutang dalam laporan keuangan telah sesuai dengan hasil verifikasi.
Selain itu, pengujian terhadap enam wajib pajak menemukan piutang sebesar Rp17,05 miliar yang tidak sesuai dengan kondisi sebenarnya.
Di dalamnya terdapat sekitar Rp14,05 miliar yang berkaitan dengan tiga wajib pajak yang tidak dapat ditemukan atau diidentifikasi.
Temuan tersebut membutuhkan penelusuran lebih lanjut untuk memastikan identitas wajib pajak, validitas objek pajak, dasar penetapan, serta status penagihannya.
Meski demikian, selisih pencatatan dan hasil uji petik tersebut tidak serta-merta membuktikan kerugian daerah. Persoalan utamanya adalah perlunya verifikasi dan rekonsiliasi yang dapat dipertanggungjawabkan.
Piutang Pajak Lama dan Penagihan yang Harus Dievaluasi
Materi pemeriksaan juga menyebutkan bahwa saldo piutang PBB-P2 mencakup ketetapan sejak 1992 hingga 2025.
Untuk sebagian piutang lama, arsip Surat Teguran atau dokumen penagihan formal lainnya tidak tersedia secara memadai. Penagihan disebut dilakukan secara pasif melalui surat imbauan.
Kondisi ini memerlukan evaluasi terhadap riwayat penetapan pajak, keberadaan wajib pajak, validitas objek pajak, dokumentasi penagihan, serta status hukum masing-masing piutang.
Piutang lama tidak dapat langsung dinyatakan kedaluwarsa hanya karena dokumen tertentu tidak ditemukan.
Namun, pemerintah daerah tetap harus menelusuri apakah piutang tersebut masih memiliki dasar penagihan yang sah dan bagaimana penyelesaiannya sesuai ketentuan.
Bapenda perlu memetakan piutang yang masih dapat ditagih, yang membutuhkan koreksi, serta yang memerlukan penelaahan hukum lebih lanjut.
Potensi Sanksi Administratif Rp2,36 Miliar Belum Ditindaklanjuti
Persoalan lain muncul dalam pengelolaan Pajak Barang dan Jasa Tertentu (PBJT).
Materi pemeriksaan menyebutkan bahwa penerbitan Surat Tagihan Pajak Daerah (STPD) atas sanksi administratif PBJT tidak dilakukan secara formal selama periode 2017–2024.
Selain itu, terdapat potensi sanksi administratif sebesar Rp2.356.991.070,72 atau sekitar Rp2,36 miliar yang belum ditindaklanjuti hingga pemeriksaan berakhir.
Dalam materi tersebut, persoalan penerbitan STPD juga disebut sebagai temuan berulang.
Kondisi ini menuntut penjelasan mengenai pembagian kewenangan antarbidang, proses verifikasi sanksi, serta langkah perbaikan yang telah dilakukan Bapenda.
Bapenda juga harus menjelaskan pengelolaan denda PBB-P2 sekitar Rp3,86 miliar yang tercantum dalam aplikasi Smartgov, tetapi menurut materi pemeriksaan belum diverifikasi secara memadai dan belum ditetapkan melalui STPD.
Sementara aktivis dan ketua LSM BIMPAR, Muhamad Khadfi secara by phone turut menanggapi persoalan piutang pajak daerah ini.
“Saya tertarik mas prihal pajak daerah ini, tapi angka-angka tersebut masih memerlukan verifikasi berdasarkan dasar hukum dan prosedur penetapan yang berlaku. Namun, persoalan administrasi dan tindak lanjutnya perlu dijelaskan secara terbuka, perlu itu, ” kata Khadfi dikutip dari PR jabar
Masih dengan kondisi yang sama, saat ditemui wartawan, Pihak Badan Pendapatan Daerah (Bapenda) Kabupaten Tangerang alih-alih memaparkan terkait temuan BPK diatas, belum bisa memberikan keterangan yang berarti. (***)
Jurnalis: Egi
Editor: Rusdy Nurdiansyah
Email: rusdynurdiansyah69@gmail.com
Komentar